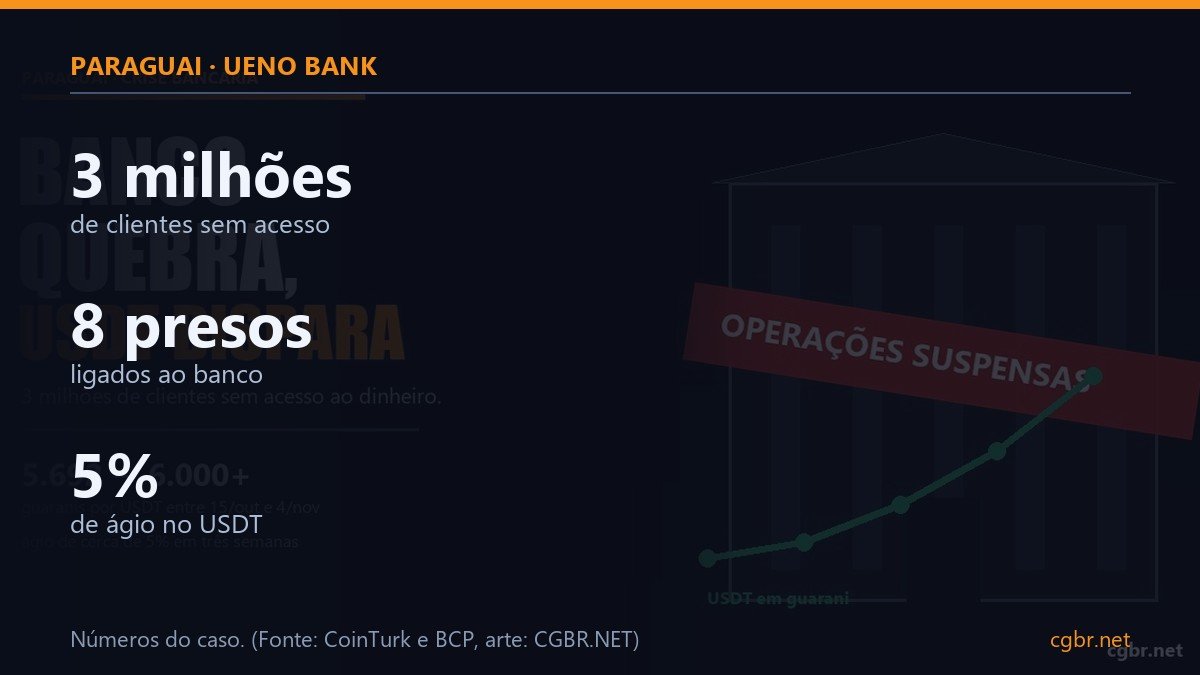
Um banco com 2,94 milhões de clientes e 17,3 trilhões de guaranis em depósitos quebrou em três dias no Paraguai. O Ueno Bank entrou em processo de resolução em 3 de novembro, e a imprensa brasileira já batizou o caso de “Master paraguaio”.
O apelido não é força de expressão. É a mesma sequência: crescimento acelerado, produto com garantia do fundo, crédito para empresas do próprio grupo, colapso e investigação criminal.
Como o banco quebrou
O Banco Central do Paraguai aprovou a resolução em 2 de novembro e anunciou no dia seguinte. O motivo: depois de ajustes no balanço durante um processo de regularização, o índice de solvência caiu para menos da metade do mínimo exigido por lei.
A velocidade é o que assusta. Em março, a agência Solventa & Riskmétrica dava ao Ueno nota AApy, de baixo risco de crédito na escala paraguaia. Depois da intervenção, a nota virou Dpy, a categoria de instituição em deterioração grave.
O que a investigação encontrou
- 27 pessoas acusadas pelo Ministério Público, entre elas alta administração e conselho;
- 8 dirigentes detidos, com pedido de prisão preventiva para um deles;
- US$ 166,98 milhões mais 343,16 bilhões de guaranis em empréstimos ao próprio grupo, com garantia insuficiente e documentação irregular;
- US$ 74,4 milhões em carteira de crédito transferida para uma empresa que, segundo a Promotoria, usou dinheiro do próprio banco na operação.
O dinheiro público dentro do banco
O Ueno guardava entre US$ 800 milhões e US$ 850 milhões de instituições públicas, dos quais cerca de US$ 380 milhões ligados à previdência e à saúde do Estado. Mais de 32 mil aposentados do Instituto de Previsión Social recebiam pelo banco.
Isso levou a crise para a política. O presidente Santiago Peña teve participação societária no grupo controlador do Ueno até março de 2025 e afirma não ter vínculo hoje. Ele pediu a saída do presidente do Banco Central, Carlos Carvallo, que renunciou.
Nesta quarta-feira, 35 parlamentares da oposição protocolaram pedido de impeachment contra Peña, por conflito de interesses e uso de recursos públicos no banco. O grupo não tem os dois terços necessários para levar o processo adiante.
Quanto o cliente recebe de volta
O Paraguai tem um mecanismo parecido com o nosso FGC. A cobertura é de até 75 salários mínimos por depositante, o equivalente a 228,3 milhões de guaranis, cerca de US$ 38 mil.
Cerca de 97% dos depositantes estão inteiros dentro desse limite. Nesta quarta, o Banco Central anunciou um repasse emergencial de até 40 salários mínimos por cliente, com início em 24 horas e conclusão em até cinco dias úteis.
E o USDT nisso tudo
Com depósitos congelados, o dólar digital virou termômetro do pânico. O USDT saiu de 5.692 para mais de 6.000 guaranis entre 15 de outubro e 4 de novembro, alta de cerca de 5%. O CEO da Tether, Paolo Ardoino, chamou o movimento de “fuga para a segurança”.
Vale o contraponto: quem tem dinheiro preso no Ueno não consegue converter nada em stablecoin enquanto as restrições não caírem. O refúgio só serve para quem ainda tem acesso ao saldo.
O espelho brasileiro
O Banco Master foi liquidado pelo Banco Central em novembro de 2025. Em outubro deste ano, a Polícia Federal indiciou Daniel Vorcaro e outras 14 pessoas por fraudes que geraram cerca de R$ 2,7 bilhões de perdas no BRB. A defesa de Vorcaro contesta a existência desses prejuízos.
| Ueno Bank (PY) | Banco Master (BR) | |
|---|---|---|
| Clientes | 2,94 milhões | não divulgado |
| Intervenção | resolução em 3/11/2026 | liquidação em 11/2025 |
| Garantia ao depositante | até ~US$ 38 mil | FGC, até R$ 250 mil |
| Custo ao fundo garantidor | estimativa em curso | ~R$ 40,6 bilhões |
| Frente criminal | 27 acusados, 8 detidos | 15 indiciados, Vorcaro preso desde março |
O Brasil teve 17 liquidações extrajudiciais em 2026, recorde anual desde 2002. Levantamento do Times Brasil aponta que 11 delas têm ligação direta, antiga, comercial ou investigativa com o entorno do Master.
O que os dois casos ensinam
O padrão se repete: banco que cresce rápido, capta com produto protegido por fundo garantidor, empresta para empresas do próprio grupo e quebra quando o regulador ajusta o balanço. Nos dois países, o cliente descobriu no mesmo dia que o dinheiro não estava disponível.
A diferença está no tamanho do rombo. No Brasil, o custo ao FGC foi estimado em R$ 40,6 bilhões. No Paraguai, a conta ainda está sendo feita, mas o país é menor e o banco atendia cerca de um em cada três paraguaios.
Conclusão
Stablecoin não impediu a quebra de ninguém. O USDT subiu porque havia gente com dinheiro ainda disponível procurando onde se proteger, não porque resolveu o problema de quem estava preso dentro do banco.
A lição prática vale para os dois lados da fronteira: garantia de fundo cobre até um limite, e limite é pouco para quem tem patrimônio acima dele. Quem quer dormir tranquilo precisa saber quanto do próprio dinheiro está acima da cobertura.
Este conteúdo é informativo e não constitui recomendação de investimento. Criptoativos envolvem alto risco.
Fontes: Times Brasil (CNBC) para os dados do Ueno e da comparação, Agência Brasil para o caso Master e CoinTurk para o ágio do USDT.